子どもが生まれた。周りは学資保険に入っている。でも2027年1月から、こどもNISAが始まるらしい。どっちにしよう。結論から言うと、二択ではありません。役割が違い、順番が違う。学資保険でいい家庭もあります。
解約したお金は、どこの口座に入る?
私は以前、年金型の保険を解約したことがあります。戻ってきたお金は、当然のように私の口座に入りました。契約したのも払ったのも私なのだから、当たり前です。学資保険も同じで、途中で解約したお金は契約した親に戻り、満期のお金も多くの商品で親が受け取ります。
この「当たり前」が、学資保険とこどもNISAを分ける最初の線になります。こどもNISAでは、親のお金で積み立てても、親の口座には戻ってきません。
関連記事:学資保険のつもりで入った保険を、解約して分かったこと
学資保険のお金の出口が、子どもではなく親である理由
学資保険の契約には、3人の登場人物がいます。契約者、被保険者、受取人です。契約者は保険料を払う人で、解約や変更の権限を持ちます。被保険者は子ども。受取人は、祝金や満期保険金を受け取る人です。
約款で確認した範囲では、祝金・満期保険金の受取人は契約者と決まっていて、ほかの人に変えられない商品が多いです。受取人を子どもにできるかは商品によると、保険会社が案内しています。
では、受取人を子どもにすればいいのか。ここで税金が変わります。
親が払った保険料で、子どもが満期金を受け取る。これは親から子への贈与とみなされ、贈与税の対象になります。贈与税は「増えた分」ではなく「受け取った額」にかかるので、負担が重くなりやすい。
親が自分で受け取る場合は所得税の扱い(一時所得)で、増えた分が50万円までなら税金はかかりません。
同じお金でも、子どもが受け取るほうが不利になりやすい。多くの家庭は、親を受取人にします。制度が禁じているのではなく、税制が「親が受け取るほう」へ寄せている形です。
満期の前でも、必要ならお金を動かせる
契約者貸付は、解約時に戻る金額の範囲内で、保険会社からお金を借りる仕組みです。減額や解約も契約者が決められます。
判断するのは契約者、つまり親で、子どもの同意は要りません。
こどもNISAのお金は、親でも引き出せない
口座の名義は子ども本人で、0歳から開設できます。
原則として、高校を卒業する年の前年12月まで引き出せません。制限が解けるのは、高校を卒業する年の1月1日です。誕生日ではなく、学年の区切りで決まります。高3の1月から、と覚えておけば近いです。
中学に上がる年の1月からは、例外が1つ足されます。本人の教育費や生活費の支払いに充てるための払出しです。事由を書いた書類を出し、子ども本人が同意したことを示す書面も添えます。原則が解けるのではなく、例外が1つ増える順番です。災害など、やむを得ない事情には中学に上がる前でも例外があり、税務署の確認が要ります。
1月1日の時点で18歳以上になった年から、同じ口座がそのまま成年のNISA(つみたて投資枠)に自動で移ります。非課税の期間に終わりはありません。2023年で終わった旧制度のジュニアNISAは、原則として18歳まで払い出せず、非課税で持てる期間も5年に限られていましたが、こどもNISAは違います。
使おうと思えば、学資保険の代わりに使えます。
大学のお金は、最初の1年がいちばん重い
私立大学の初年度に払うお金は、平均でいくらか。文科系で約130万円、理科系で約172万円です。国立も、授業料の標準額535,800円を各大学が2割まで引き上げられ、642,960円の大学があります。
共通テストの検定料は3教科以上で18,000円。私立大学の一般選抜は1回3万5千円の例があります。
入学金は、入学を辞退しても戻りません。国立大学の前期日程の合格発表は3月6日〜10日。私立の入学金の納付期限は、多くの場合それより前に来ます。第一志望の結果を待つあいだに、滑り止めの入学金を払う。山場は高3の1〜3月です。
うちは私立理系でした。受験費用と初年度の納付金を合わせて、入学までの1年で230万円前後が出ていきました。文科省の平均より少し高い水準です。
仮に満期金を300万円とします。これは「大学4年分」ではありません。文系なら、初年度の約130万円と2年目の約100万円を払って、少し残る程度。理系なら、初年度の約172万円で半分以上が消え、2年目のうちに尽きます。「最初の1年、もって2年」の金額です。そのあとは別の財布が要ります。
これは大学に払うお金だけです。自宅外なら生活費が別に乗ります。
学資保険にあって、こどもNISAにないもの
払込免除です。契約者が保険料の払込期間中に亡くなったり、所定の高度障害状態になったりしたとき、以後の保険料は払わなくてよくなります。祝金や満期保険金は、契約どおり受け取れます。
こどもNISAに、これに相当する機能はありません。親に何かあれば、積立はそこで止まります。
返戻率130%が、120%より損になることがある
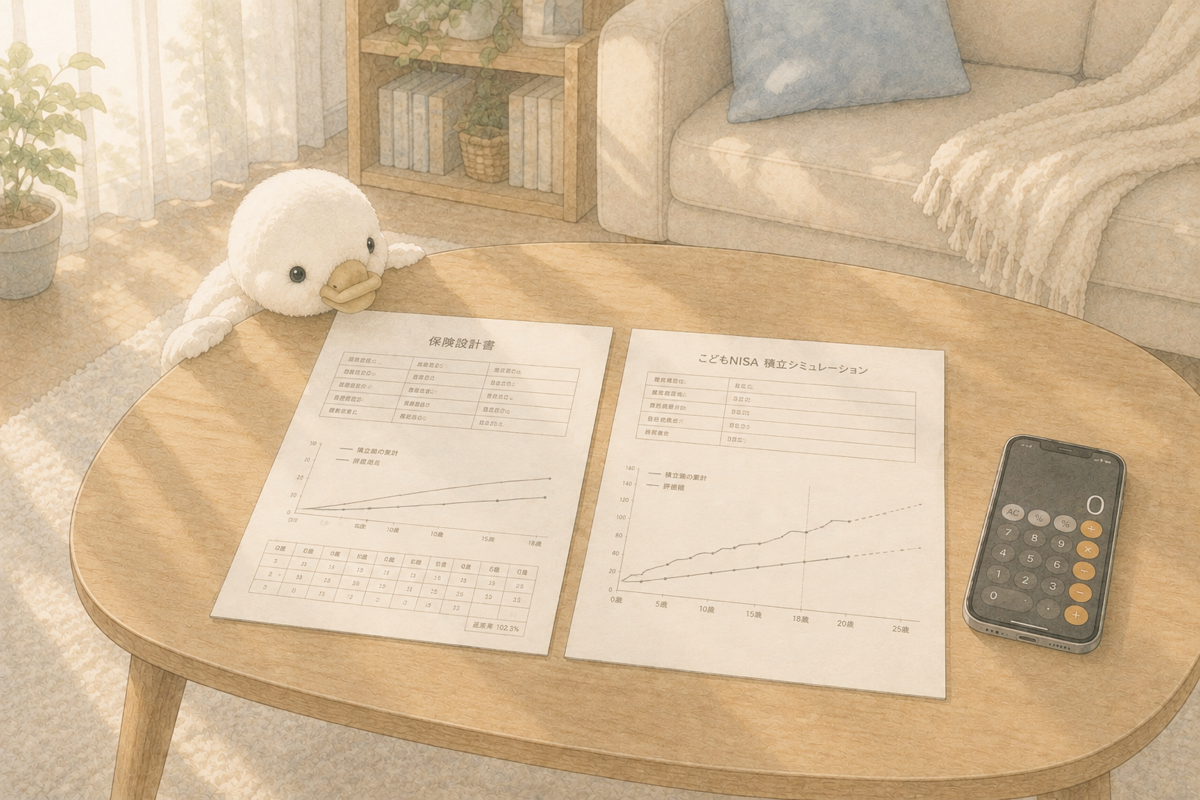
学資保険は、やめると割れます。解約返戻金は「多くの場合、払込保険料の合計額より少ない」「特に短期間で解約したときは、まったくないか、あってもごくわずか」と書かれています。満期まで持てば上回る設計が基本ですが、商品と条件によります。
こどもNISAは、やめなくても割れる年があります。対象は積立・分散に向いた投資信託で、値動きで増えたり減ったりします。
値下がりを受け入れにくいときの向き不向きと、途中でやめたくなったときにできることは、こどもNISAが向かないのは、どんな家庭? 途中でやめたくなったときの選択肢にまとめています。
金利が上がって保険会社の運用環境が良くなり、ニュースリリースで保険料の引き下げを発表した会社もあります。水準は契約者の年齢・払込期間・満期年齢で大きく変わります。
返戻率は年利ではありません。「払い込んだ総額に対して何%戻るか」の数字で、何年かけての話かが入っていません。同じ100万円が130万円になるにしても、5年で払い終えて17年寝かせるのと、18年かけて毎月払うのとでは、お金を預けていた時間がまったく違います。試算では、前者は年利1%台、後者は2%前後。返戻率130%の商品より120%の商品のほうが、年利では高い、ということが起きます。数字の大きさだけで比べない。それだけ覚えておけば十分です。
決める前に、3つだけ自分に聞く
- 途中で使いたくなりそうか。
学資保険は途中でやめると割れます。こどもNISAは、原則、高校を卒業する年の1月まで引き出せません。「使ってしまいそう」という自覚がある家庭は、引き出せないほうが守れます。いざというとき動かせる安心が要る家庭は、学資保険が合います。 - 親に何かあったときの備えを、この積立に持たせたいか。
学資保険には払込免除があります。こどもNISAにはありません。生命保険で別に備えていないなら、学資保険に寄ります。 - 最後に、誰のお金にしたいか。
親の口座に戻すか、子どもの資産として残すか。私の場合、学費は子どものものでもあり、親が本来払うべきものが子どもの口座に移っただけ、と考えています。
学資保険が前半、こどもNISAが後半
学資保険は、大学1年目・2年目の重いところに、決まった金額を決まった時期に届ける道具。こどもNISAは、0歳からコツコツ積んで、18歳以降も本人のものとして続いていく器。
両方やる、という選び方もあります。出どころで分ける手もあります。祖父母のほうで毎月積み立てられるお金があるならこどもNISAに入れ、親は学資保険に入る、という分け方です。この場合、祖父母のお金を子どもの口座に入れる形になります。入れ方と贈与の扱いは、こどもNISAに毎月いくら入れる? 児童手当・お年玉・祖父母のお金の分け方にまとめています。
学資保険に入るなら、満期金がいつ振り込まれるかを先に確認してください。高3の秋に払う設計もあれば、満期日が契約日で決まり、18歳満期でも入学後に来る組み合わせもあります。入学金の納付より後に来ると、いちばん要るときに間に合いません。
私が今、0歳児の親だったら
こどもNISAの役割は、私の中では2つあると思っています。ひとつは、教育資金の手段。学資保険に入れるなら学資保険が主力で、こどもNISAは、18歳からは本人の口座として続いていくお金です。そのまま積み立てを続けるのが本来の形で、続けながら一部を、留学や大学院のような自分への投資に使ってもいい。もうひとつは、子どもに早い段階から金融知識をつけてもらう手段。こちらが本命です。
金額の話ではありません。自分の名前の口座があり、毎月お金が入り、増えたり減ったりしている。それを見て育つかどうかの話です。うちの息子は、18歳になってから成年のNISA口座を開きました。持たせた側として、早ければ早いだけよかったと思っています。1年でも2年でも早く始められていれば、と。
もし私が今、0歳児の親だったら。学資保険に入った上で、こどもNISAを月3,000円でも5,000円でも、少額でいいので積み立てていく選択をすると思っています。もし学資保険に入ることができるんだったら、という条件つきです。
契約者の年齢や健康状態で、学資保険に入れないこともあります。こどもNISAだけ、月3,000円だけ、という選び方も十分あります。口座があることのほうが、金額より先です。
お年玉や出産祝いを銀行に置いておくくらいなら、私はこどもNISAに回します。お年玉の半分をこどもNISAに、と決めておくくらいがちょうどいい。ただしこどもNISAは毎月の積立型なので、まとまったお金は積立の額を増やす形で入れることになります。上限は年60万円、月にすると5万円までです。毎月いくらから始められるかは金融機関ごとに決まり、10月以降に分かりますが、成人のNISAでは100円から積み立てられる証券会社が多いので、少額から始められる見込みです。もともと子どものお金なので、子どもの口座に入るのが自然です。
私立大学の授業料の平均は、平成20年度の848,178円から令和7年度の968,069円へ上がってきています。18年後にいくらになっているかは、誰にも分かりません。
私なら、学資保険で最初の1〜2年を持つ。こどもNISAは、そのまま続けて増やしていくのが基本で、使うなら、その先の学びや留学のような、選択肢を広げるために。「どっちを選ぶか」で始めた話ですが、最後に選ぶのは子どものほうです。その選べるものを、今から少しずつ増やしておけばいい。それで十分だと思いますし、0歳からなら、まだ18年あります。
※返戻率(へんれいりつ)……払い込んだ保険料の総額に対して、受け取る祝金・満期金の合計が何%になるかを示す数字。※契約者貸付(けいやくしゃかしつけ)……解約したときに戻る金額の範囲内で、契約者が保険会社からお金を借りられる仕組み。
出典を見る(22本)
- フコク生命 学資保険 約款(確認日 2026-09-02)
- かんぽ生命 学資保険 約款・しおり(確認日 2026-09-02)
- 国税庁 タックスアンサー No.4417(確認日 2026-09-02)
- 国税庁 タックスアンサー No.1755(確認日 2026-09-02)
- 租税特別措置法 第37条の14(2027年1月1日施行版)(確認日 2026-09-02)
- 財務省 令和8年度税制改正(確認日 2026-09-02)
- 金融庁 アクセスFSA 2026年2月号(確認日 2026-09-02)
- 金融庁 NISA特設ウェブサイト ジュニアNISA(確認日 2026-09-02)
- 文部科学省 私立大学等の令和7年度入学者に係る学生納付金等調査結果(確認日 2026-09-02)
- 国立大学等の授業料その他の費用に関する省令(確認日 2026-09-02)
- 東京大学 入学料・授業料(確認日 2026-09-02)
- 大学入試センター 令和9年度 大学入学共通テスト実施要項(確認日 2026-09-02)
- 中央大学 入学検定料(確認日 2026-09-02)
- 文部科学省 18文科高第536号 通知(確認日 2026-09-02)
- 国立大学協会 国立大学の入試(確認日 2026-09-02)
- 金融庁 NISA特設ウェブサイト 資産形成の基本(確認日 2026-09-02)
- 金融庁 2026年 保険モニタリングレポート(確認日 2026-09-01)
- ソニー生命 ニュースリリース 2026年3月5日(確認日 2026-09-02)
- 明治安田生命 ニュースリリース 2025年2月20日(確認日 2026-09-02)
- 金融庁 令和8年度税制改正について(確認日 2026-09-02)
- 楽天証券 つみたて投資枠(確認日 2026-09-03)
- SBI証券 投資信託(確認日 2026-09-03)
ネットで口座を開ける証券会社(親のNISA)
楽天証券
運営者が使っている証券会社
- 投資信託は100円から積み立てられる
- 楽天カードでの積立でポイント(カードと商品により0.5〜2%)
- 楽天銀行と連携(マネーブリッジ・無料)で、入出金を自動化できる
- NISAの取引手数料は無料。口座開設も無料
SBI証券
- NISAでは投資信託・国内株式・米国株式の取引手数料が無料(一部条件あり)
- 投資信託は100円から。クレジットカードでの積立でポイント
- 口座開設料・管理料は無料
松井証券
- NISAの口座では株式・投資信託の取引手数料が0円
- 投資信託は100円から。毎月・毎週・毎日から選べる
- 電話とチャットのサポート。口座はオンラインで最短即日
マネックス証券
- NISAの口座の売買手数料はすべて無料
- 投資信託の積立は100円から。クレジットカードでの積立はポイント還元率が最大3.1%
- 口座開設・維持費は無料
載せている条件は各社の公式ページで確認したものです(確認日 2026年9月18日。楽天証券は9月20日)。各社が変えることがあるので、申し込む前に公式ページで確認してください。こどもNISAの口座は、受付が2026年10月からです。
最終確認日: 2026年9月6日